CFOメッセージ
更新日:2026年9月7日

当社は、本業で稼ぐ力、すなわち「収益力」こそが企業価値向上の出発点と考えています。財務戦略の中核は、①高付加価値化と構造改革による収益力の強化、②運転資本と事業資産の適正化による資本効率の向上、③創出したキャッシュの成長投資・M&Aと株主還元への規律ある配分です。これらを通じてフリーキャッシュ・フローを最大化し、持続的な企業価値向上を実現します。
経営目標・財務目標
2019年に策定した2029年3月期目標「Plan A:売上高2.5兆円、営業利益2,500億円」に加え、新たに「Plan B:売上高1.9兆円、営業利益1,680億円、実質営業利益率10%超」を策定しました。実質営業利益率は、顧客から支給される部品等の売上高を分母から除いて算出しており、当社が実質的に付加価値を創出する事業の収益性を示す管理指標です。
Plan Aが大型M&Aを織り込む一方、Plan Bはオーガニック成長を主体とするシナリオです。高い市場成長が見込まれ、高収益ビジネスの構成比が高い「成長の5分野+1」における事業拡大を通じて、最重要課題である実質営業利益率の向上をはかります。各事業で資本コスト(WACC約6%)を恒常的に上回るROIC8%以上を確保し、主要財務KPIであるROE15%以上、EPS成長率15%以上(10年間CAGR)の達成を目指します。
2026年3月期の進捗と課題解決へのアクション
2026年3月期は、売上高1兆6,644億円、営業利益1,040億円と、過去最高を更新しました。一方、営業利益率6.2%(実質営業利益率7.5%)、ROIC6.4%、FCF121億円という結果は、Plan Bで掲げる収益性・資本効率の目標達成に向けては、なお改善余地があると認識しています。これらを最優先で解決すべき財務課題と認識し、今後は、売上拡大にとどまらず、高収益事業の構成比を高めるとともに、投下資本を効率的に活用し、利益成長を着実なFCF拡大につなげることが重要です。AI・DXを活用してP/L・B/S双方のKPIを可視化し、経理財務・経営管理部門に加え営業、資材、事業部などと連携し、全社横断的な管理を進めています。
P/L:成長の5分野+1に経営資源を集中し、収益性を改善
2026年3月期は、データセンター向け需要や車載コンテンツグロースが成長を牽引しました。PTセグメントでは、生産・販売数量、売上高、営業利益がいずれも過去最高を更新しました。MLSセグメントでは、モーターは材料価格高騰の影響を受けるもののAIサーバーや車載向けビジネスで収益力を着実に伸ばしています。エレクトロデバイスでは車載向け新製品が立ち上がり、センシングデバイスも不採算事業の撤退やニッチトップビジネスの積みあげにより収益性が改善しました。SEセグメントでは、パワー半導体市場の回復が遅れるなかでも、スマートフォン・医療向けを中心としたニッチ分野が好調に推移しました。光デバイス・機構部品などのサブコアビジネスは、実質営業利益率7%を目途に収益性回復を進めています。ASセグメントは、自動車市場の逆風を跳ね返し、売上高・営業利益とも過去最高を更新しました。
今後は成長の5分野+1に代表されるコア製品の高付加価値市場・用途への展開を加速し、販売価格適正化、調達コスト削減、生産性向上、固定費適正化を徹底します。低収益事業の構造改革を着実に進め、高収益事業の構成比を高めることで、全社の実質営業利益率10.1%を目指していきます。
B/S:投下資本の効率化に向けたROICの活用
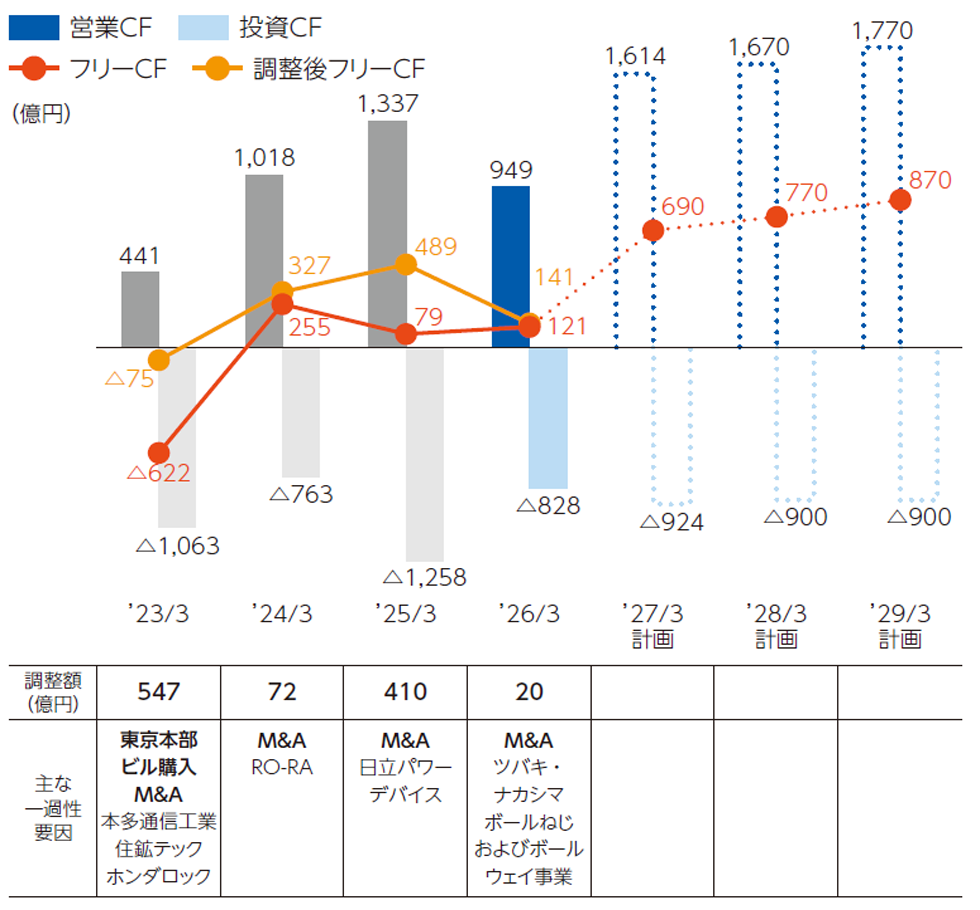
資本効率面では、2026年3月期末の棚卸資産は3,913億円となり、前期比+約400億円(為替影響260億円を除くと実質+140億円)となりました。また、好調な販売に伴う売上債権増加により資金回収の一部が翌期に持ち越された結果、FCFは121億円にとどまり、運転資本管理に改善の余地を残しました。こうした課題を踏まえ、B/Sマネジメントでは、資本コストを上回るリターンが見込める事業へ資本を重点配分するとともに、棚卸資産適正化、売上債権の早期回収、不要資産売却、設備投資厳選、CCC短縮を通じて、投下資本の効率化を進めます。今後は、売上債権の着実な資金化と規律ある設備投資を徹底し、2027年3月期にはFCF690億円を見込みます。さらに、こうした投下資本のマネジメントを事業単位に落とし込み、ROICを軸とした事業ポートフォリオマネジメントを徹底していきます。
ROIC管理による事業ポートフォリオマネジメント
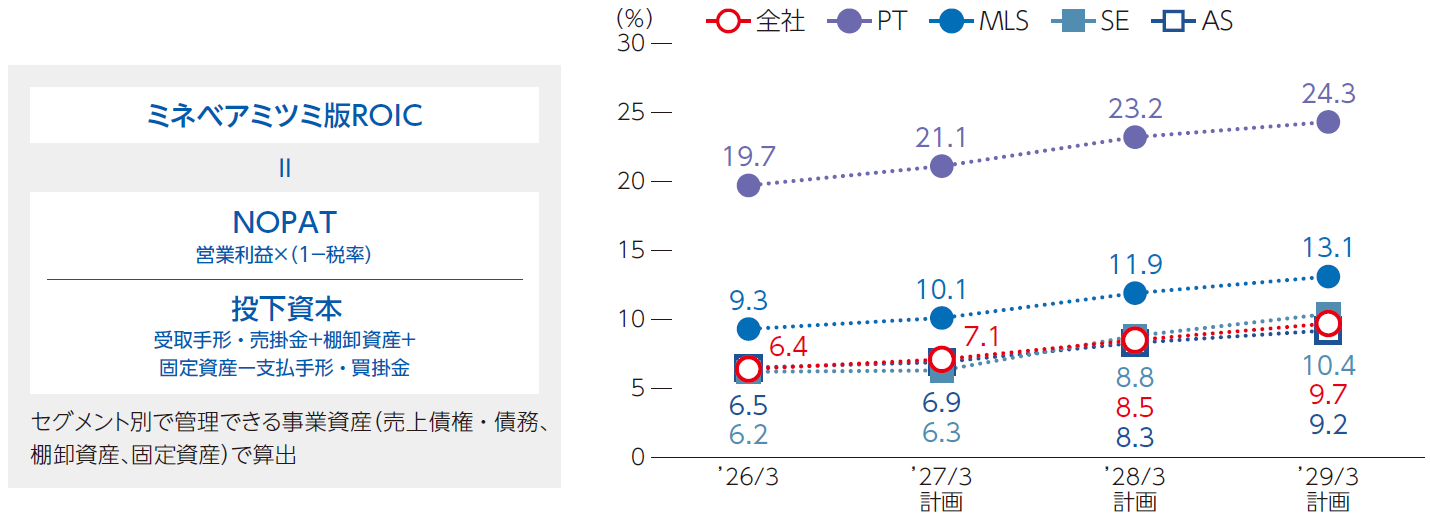
当社は、売上規模の拡大から収益性を重視する成長戦略へ転換しています。事業を「コア」「サブコア」「ノンコア」に区分し、事業ポートフォリオを徹底管理しています。投資判断では、WACC(約6%)を2ポイント上回る8%をハードルレートとして事業別ROICを管理し、「ROIC逆ツリー」で「税引後営業利益(NOPAT)の最大化」と「投下資本の効率化」を推進しています。営業利益の最大化には、高付加価値品の拡販や固定費削減、自動化、AI・DXによる効率化で利益を創出します。一方、投下資本の効率化では、売上債権の回収短縮、仕入債務の最適化、設備投資の厳選等を通じてキャッシュ・コンバージョン・サイクル(CCC)を改善し、財務体質を強靭化します。
ROICの推移
ROIC逆ツリー

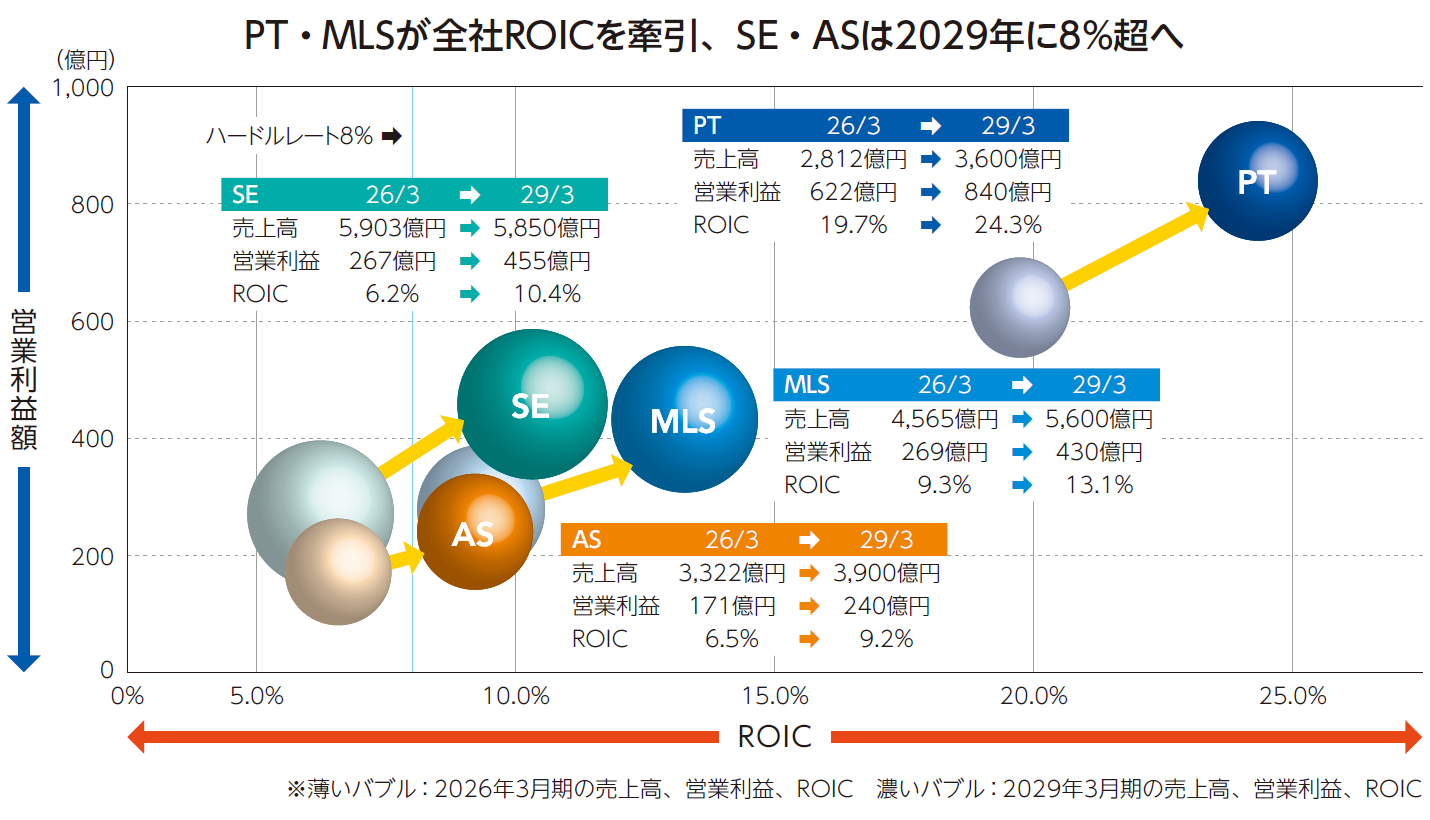
上記の図は、2026年3月期(薄いバブル)から2029年3月期(濃いバブル)に向けた各事業セグメントの成長軌道を示しています。全事業が「営業利益の拡大(縦軸)」と「資本効率の向上(横軸)」を両立させ、右上の象限へと力強くシフトします。
コア事業のさらなる高収益化(PT事業・MLS事業)
すでに高い資本効率を誇る両事業は、成長市場の確実な捕捉と事業基盤の拡大により、全社の利益成長とキャッシュ創出を強力に牽引します。
データセンター向けや航空宇宙製品の旺盛な需要を背景に、月産5億個超のベアリング生産体制の確立を目指します。さらにLiDAR向けカートリッジベアリングなど成長市場を確実に捕捉し、ROIC24.3%という極めて高い水準へと押しあげます。
MLS: AIサーバー需要や車載コンテンツグロースを追い風にしたファンモーターをはじめとする精密小型モーターでは競争優位性の強化も含めて収益力が向上しています。車載向けバックライトの大型プロジェクト、センシングデバイス事業における不採算事業の構造改革やニッチトップビジネスの積みあげにより、ROICを13.1%に向上します。
ハードルレート(8%)の突破(SE事業・AS事業)
現状、全社ハードルレートの8%を下回る両事業においては、抜本的な構造改革と高付加価値化により収益性を改善し、2029年3月期にはハードルレートを着実に超えるレベルを目指します。
SE: マレーシア電源拠点の生産終了など不採算の構造改革を断行するとともに、高収益を誇る半導体部門のさらなる強化をはかります。赤字が続いていた滋賀工場では、リチウムイオン保護IC、MEMS、IGBT(ファンウンドリ含む)の生産により稼働率を向上し、黒字化を推進します。光デバイス・機構部品などサブコア事業の収益性も回復しており、ROICを10.4%へ引きあげます。
AS: BMW向けウィングハンドルをはじめとした高付加価値製品の開発を進める一方、不採算拠点の閉鎖等の構造改革を断行します。収益基盤を強固なものとし、ROIC9.2%への改善を達成します。
フリーキャッシュ・フロー創出の最大化に向けて
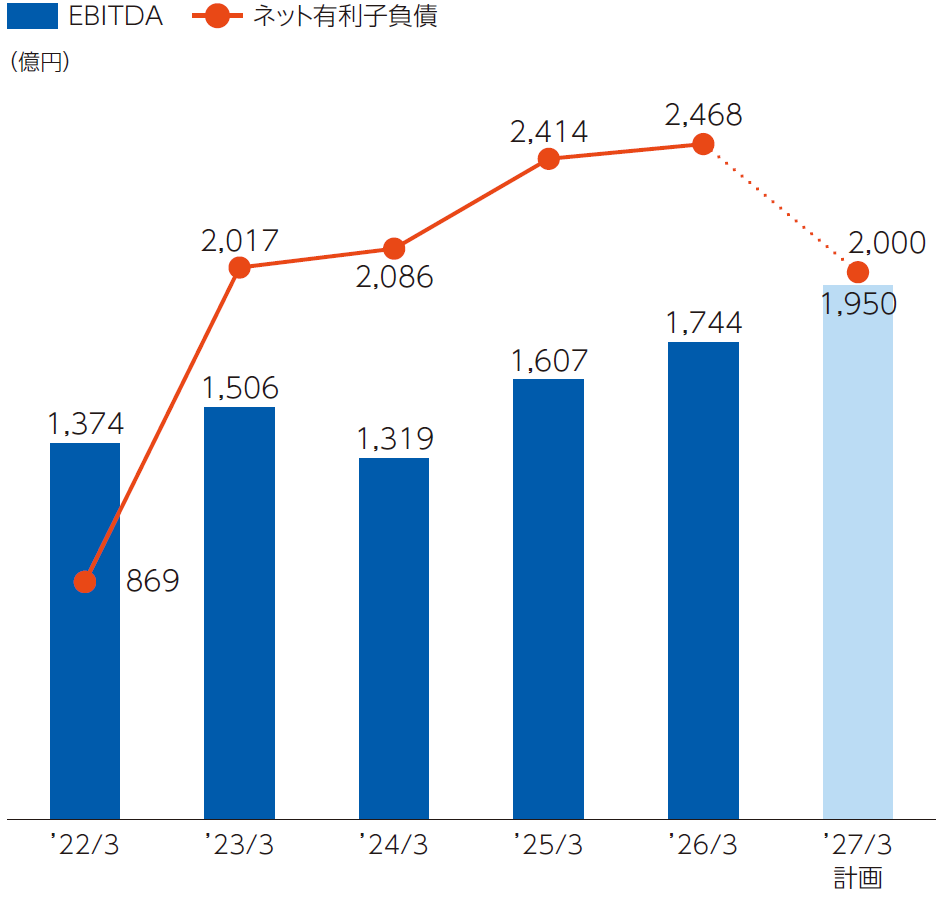
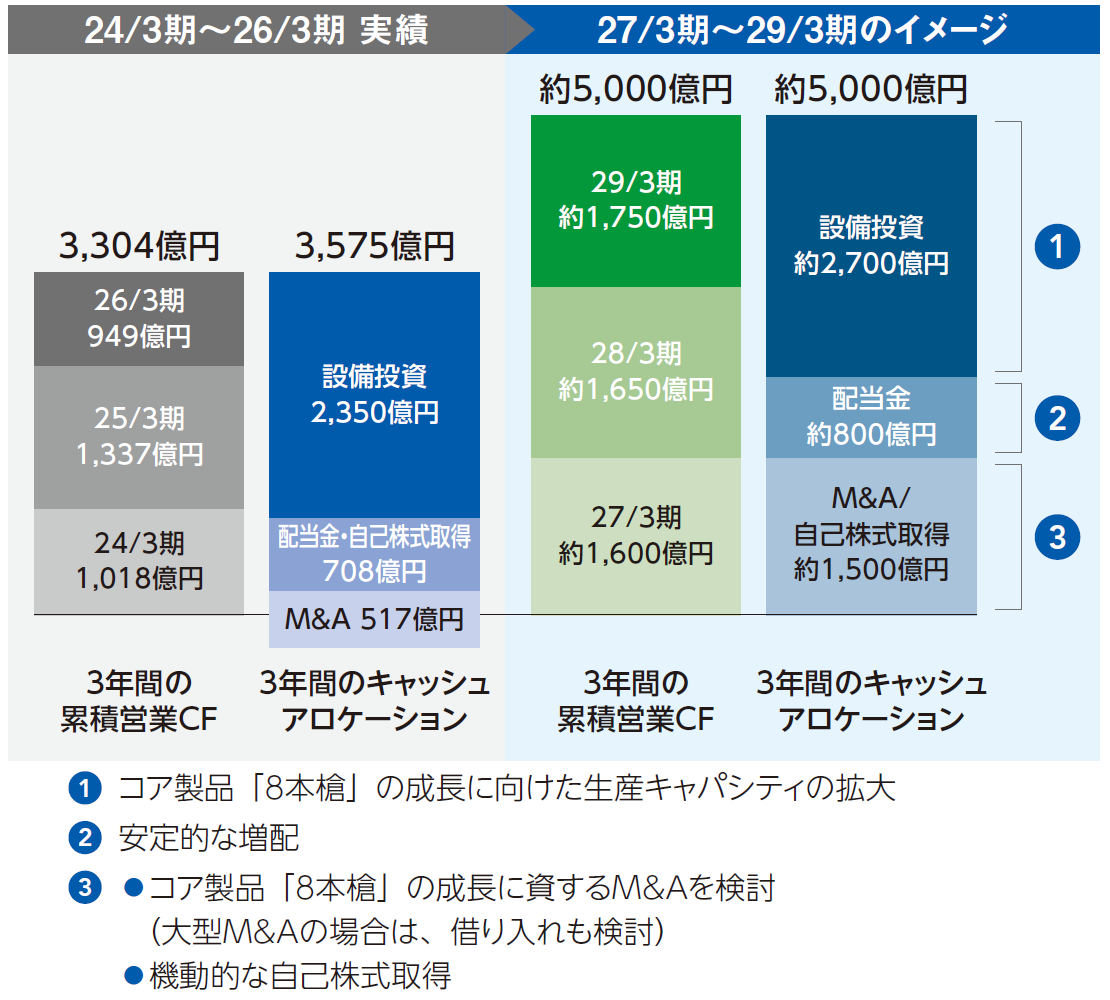
ここまで述べてきた収益力の強化と資本効率の最適化により、FCFのさらなる拡大を図ります。利益成長による営業CFの拡大と、運転資本・設備投資の規律ある管理を両輪に、FCFを2029年3月期に870億円まで拡大する計画です。EBITDAも着実に成長しており、2027年3月期からの3年間で累計約5,000億円の営業CF創出を見込んでいます。
2026年3月期のFCFは、好調な販売に伴う売上債権の増加により、資金回収の一部が翌期へ持ち越されたことから、一時的に121億円となりました。一方、M&A支出などの一過性要因を除く調整後FCFは141億円を確保しています。今後は、売上債権の着実な資金化に加え、利益成長と運転資本の適正化、規律ある設備投資を通じて、キャッシュ創出力を一段と高めていきます。
また、成長投資やM&Aを機動的に実行する基盤として、財務健全性の維持も重視しています。JCRの信用格付は、堅調な業績推移と健全な財務構成が評価され、2025年3月に「AA-」へ格上げされました。自己資本比率は、M&Aなどにより短期的に変動する可能性がありますが、中長期的に50%以上を維持するとともに、ネット有利子負債を適切にコントロールし、成長投資と財務健全性の両立をはかっていきます。

EBITDA/ネット有利子負債の推移
営業CF、投資CF、フリーCF、調整後フリーCFの年次推移
成長投資と株主還元を両立するキャッシュアロケーション
持続的な成長と株主価値の向上を実現するため、キャッシュアロケーション・ポリシーを掲げています。創出した営業CFのうち50%をオーガニック成長のための設備投資へ充当します。残る50%のうち、半分(25%)を安定的な株主還元に充て、残りの半分(25%)に借入金を加えて企業価値向上に資するM&A等の資金といたします。
- 設備投資(約2,700億円):コア製品「8本槍」や成長の5分野+1の対応に向けた生産キャパシティ拡大等に投入します。
- 株主還元(約800億円):連結配当性向30%程度を目安に安定的な増配を目指します。2027年3月期の年間配当金は前期比10円増配となる60円を予定しています。
- 戦略的投資・柔軟な還元(約1,500億円):M&A投資および自己株式取得の資金として活用を検討します。コア事業の成長を加速させるM&Aを積極的に狙い、大型案件の際は借入金も柔軟に活用してまいります。
キャッシュアロケーション
株価・資本コストを意識した経営
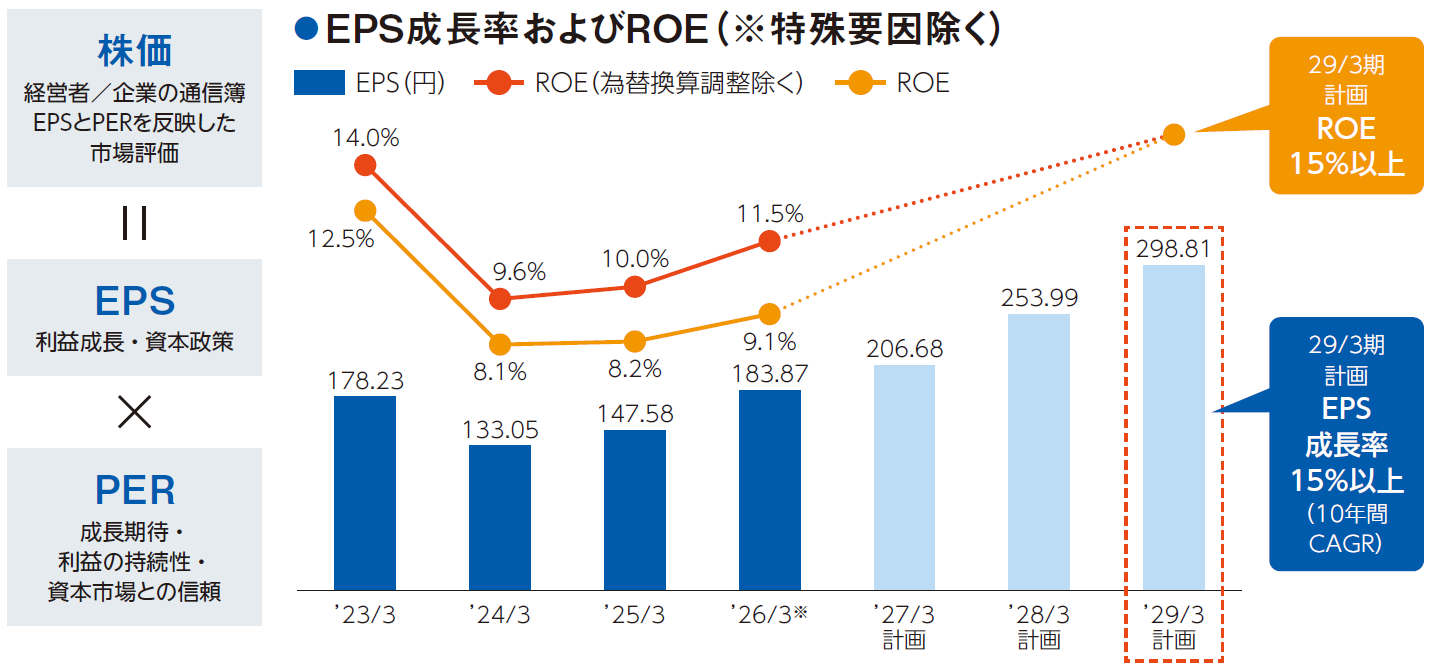
当社は、本業の利益成長を通じてEPSを高めるとともに、成長戦略、資本効率、ガバナンスに関する情報開示と対話を充実させることで、市場からの適正な評価の獲得を目指します。
また、資本効率の面では、為替変動の影響を除いた実質的な事業力ベースにおいても、資本コスト(約8%)を継続的に上回るROEを維持・創出しています。今後も構造改革や高付加価値化により事業収益性をさらに高め、長期目標であるROE15%以上の達成を目指します。前述のキャッシュ・アロケーション・ポリシーのもと、成長投資と「安定的な配当成長・機動的な自己株式取得」を両立し、継続的なPBR向上と株主価値の最大化を実現してまいります。
さらなる企業価値向上に向けてー投下資本改善の具体策
事業執行役 経理財務・
経営管理部門長
片岡 祐介
全社的なB/S改善に向け、現在営業調達部門と緊密に連携し、売上債権回収期間の短縮や、サプライヤーファイナンス等を活用した仕入債務支払期間の延伸を通じ、CCC改善を進めています。また、各事業部と協働し、DIO短縮をKPIとしてPSI管理(生産・販売・在庫一体管理)徹底による在庫削減を推進するとともに、設備投資においては投資対効果を精査し、各種補助金や既存設備の有効活用をはかることで、FCFの最大化に努めています。その実現の一助として、毎月決算後に即座に全事業部長へ周知し、AI・DXを活用して各種管理指標を可視化することで迅速な改善につなげています。今後も事業部と本社部門が一体となり、投下資本の圧縮と資本効率の最大化を通じて、企業価値向上に貢献してまいります。
ステークホルダーとの対話による株主価値向上
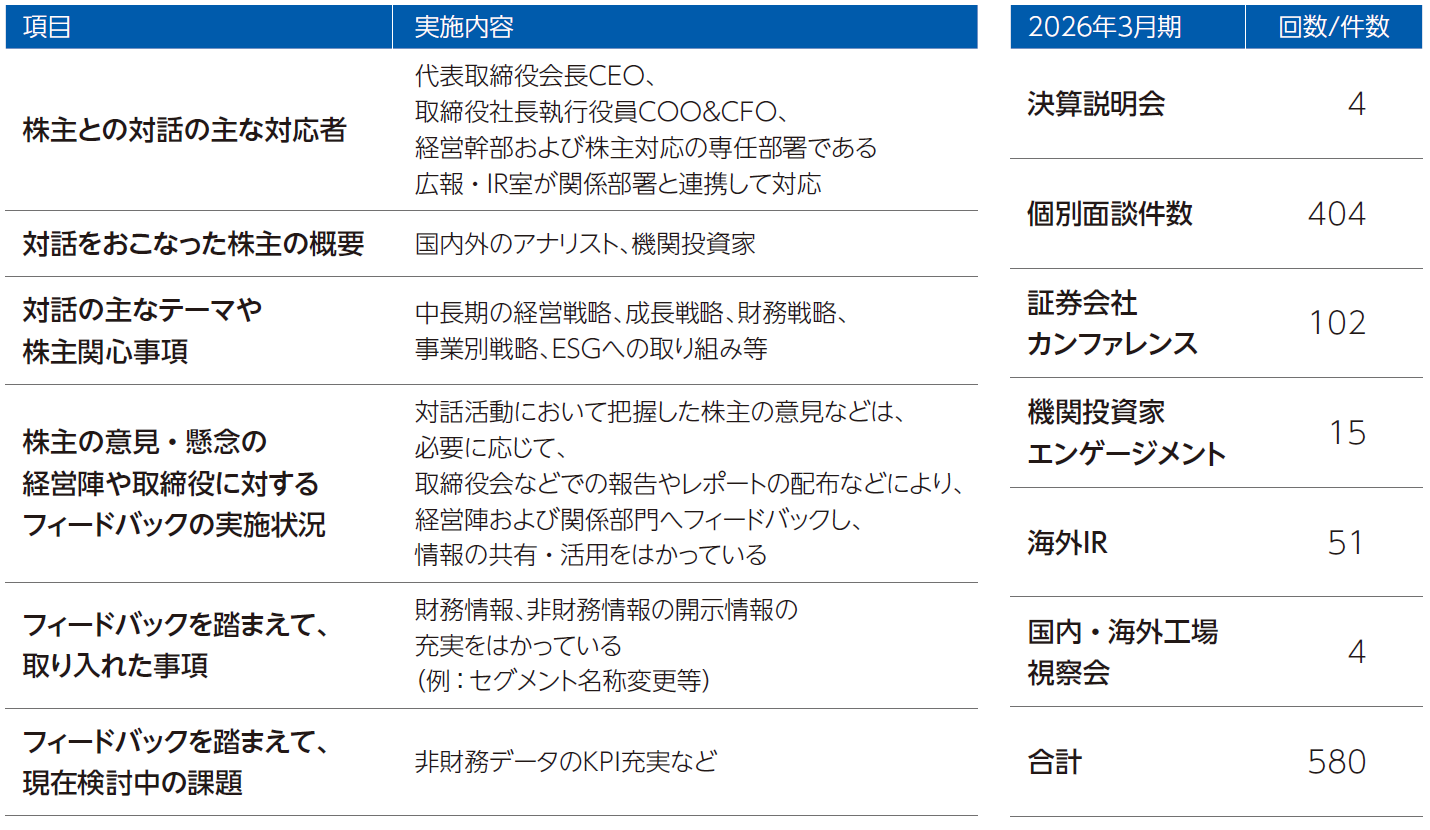
株主・投資家の皆様をはじめとするステークホルダーとの建設的な対話は、資本コストの低減・適正評価獲得につながる重要施策の一つと考えています。国内外のアナリストや機関投資家の皆様との面談に積極的に臨むとともに、貝沼会長や私が直接海外へも赴き、当社の事業戦略や財務戦略を丁寧にご説明する機会を大切にしています。特に投資家の皆様からの関心が高い事業については、事業部門・IR部門が連携し、スモールミーティング、IR Day、国内外の工場見学会などを通じて現場の技術力や実態を肌で感じていただく取り組みも推進しています。いただいた声を真摯に受け止め、企業価値向上に資する施策をスピーディに経営へ反映していくことこそが、当社のIR活動の強みです。財務実績や事業活動の成果にとどまらず、人的資本戦略やESGをはじめとする非財務戦略(持続的成長の基盤)についても積極的な対話を展開しています。近年は、取締役会の実効性に関する開示充実を求める投資家の皆様の声を踏まえ、社外取締役と機関投資家との対話を継続的に実施するとともに、取締役会の議論事例の開示を拡充するなど、ガバナンスに関する情報発信を強化しています。
さらに、安定した収益基盤を背景に個人投資家向けのIR活動も本格化させています。2026年7月に東京本部・クロステックミュージアムを活用した当社製品の体験型プログラムも実施し、参加者の皆様から高い評価をいただきました。今後もあらゆる対話を通じて得られた貴重なご意見を経営にいかし、企業価値および株主価値の持続的な向上に努めてまいります。
株主との対話 実施状況
関連ページ